Hipoteka tańsza niż najem: Dlaczego rata kredytu w programie єОселя wynosi 13-18 tys. UAH, a czynsz sięga 35 tys.
Mediana miesięcznej raty kredytu hipotecznego na Ukrainie wynosi 13 000 – 18 300 UAH, podczas gdy ceny najmu w Kijowie wzrosły do 30 000 – 35 000 UAH. Analiza rynku nieruchomości i warunków programu єОселя.

Ukraiński rynek nieruchomości jest obecnie świadkiem bezprecedensowego paradoksu ekonomicznego: miesięczna rata kredytu hipotecznego w ramach programów państwowych jest znacznie niższa niż koszt wynajmu porównywalnego mieszkania. Według analityków rynkowych z początku 2026 roku, mediana miesięcznej raty kredytu wynosi w przybliżeniu od 13 000 do 18 300 UAH, w zależności od rynku pierwotnego lub wtórnego oraz regionu. Tymczasem czynsz za mieszkania jedno- i dwupokojowe w Kijowie oraz innych miastach liczących ponad milion mieszkańców oscyluje w granicach od 20 000 do 35 000 UAH. Ta ogromna przepaść zmusza tysiące ukraińskich rodzin do ponownego przemyślenia swoich strategii mieszkaniowych i wykorzystania dostępnych instrumentów finansowych.
Mechanika państwowych programów kredytów hipotecznych єОселя
Państwowy program kredytów hipotecznych єОселя pozostaje głównym motorem napędowym dostępności kredytów, oferując preferencyjne stopy procentowe w wysokości 3% w stosunku rocznym dla personelu wojskowego, pracowników medycznych, edukatorów i naukowców oraz 7% w stosunku rocznym dla wszystkich innych obywateli Ukrainy. Wpłata własna zaczyna się od 20% wartości nieruchomości, co odpowiada mniej więcej 500 000 UAH za mieszkanie wycenione na 2,5 miliona UAH. Nawet po uwzględnieniu obowiązkowego ubezpieczenia i opłat administracyjnych, stała rata anuitetowa dla kredytu na 20 lat mieści się w granicach 13 000 – 18 300 UAH miesięcznie. Jednocześnie właściciele mieszkań, reagując na oczekiwania inflacyjne, niedobór bezpiecznego zakwaterowania oraz wysoki popyt, wyciągnęli stawki najmu do poziomu 30 000 UAH i więcej za nowoczesne, wyremontowane apartamenty.
Dlaczego przepaść między najmem a własnością utrzymuje się
To zjawisko, w którym posiadanie domu kosztuje mniej w utrzymaniu miesięcznym niż jego wynajem, wynika z kilku fundamentalnych czynników. Po pierwsze, państwowe subsydiowanie stóp procentowych za pośrednictwem Ukrzhytlobud sztucznie utrzymuje kredyty hipoteczne na przystępnym poziomie pomimo stopy bazowej NBU. Po drugie, rynek najmu jest znacznie bardziej wrażliwy na krótkoterminowe wahania popytu, napędzane w szczególności przez migrację wewnętrzną do dużych miast. Wynajmujący wkalkulowują ryzyko pustostanów i oczekiwania inflacyjne. Jednocześnie kredyty hipoteczne są ograniczone do obywateli z oficjalnymi, zweryfikowanymi dochodami, co ustanawia naturalny filtr ograniczający nadmierny popyt na kredyty i zapobiegający gwałtownemu wzrostowi cen nieruchomości.
Kluczowe fakty i liczby
- 13 000 – 18 300 UAH: Mediana miesięcznej raty kredytu hipotecznego w ramach programu єОселя w 2026 roku.
- 30 000 – 35 000 UAH: Średni koszt najmu komfortowego mieszkania w Kijowie.
- 3% i 7%: Roczne stopy procentowe dla państwowych kredytów hipotecznych.
- 20%: Minimalna wpłata własna wymagana do udziału w programie єОселя.
Eksperti prognozują, że dopóki utrzymują się państwowe subsydia dla programu єОселя, trend polegający na tym, że kredyt hipoteczny jest bardziej opłacalny niż wynajem, będzie trwał, stanowiąc istotny bodziec dla ożywienia branży budowlanej.
Tagi materiału:
Przeczytaj również

Dowódca 7. Korpusu DSHW Jewhen Łasijczuk: Przepuszczenie Rosjan przez Pokrowsk oznaczałoby upadek Dobropillia
Generał major Jewhen Łasijczuk ujawnił szczegóły obrony Pokrowska i oszacował liczebność wojsk rosyjskich na kierunku hulajpolskim na 50 000 żołnierzy.
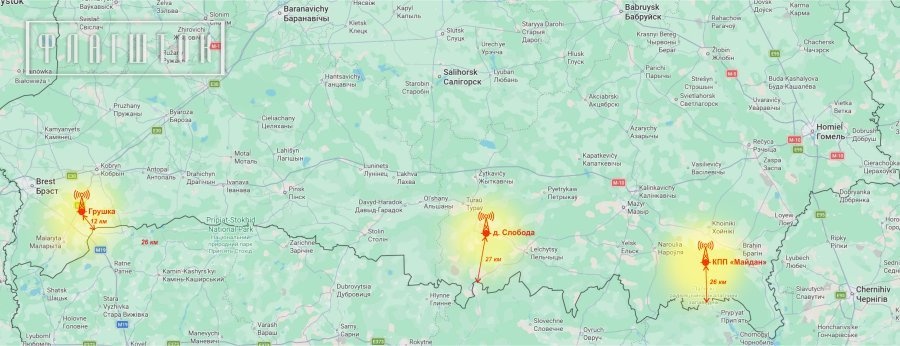
Uderzenie w maszty przekaźnikowe na Białorusi: jak wyłączenie wież przy granicy skróciło alarmy w Owruczu
Na południu Białorusi wyłączono stacje bazowe telefonii komórkowej wykorzystywane przez armię rosyjską do naprowadzania dronów Shahed. Czas trwania alarmów w Owruczu spadł z 18 do 3 godzin.

Codzienny raport wojenny: Sytuacja na froncie, operacje obrony powietrznej i kluczowe wydarzenia bezpieczeństwa
Codzienny raport bezpieczeństwa: UE przedłuża misję wojskową EUMAM Ukraine do 2028 roku z budżetem 300 mln euro, a dziewięciu obywateli Zimbabwe zostało zatrzymanych przy próbie dołączenia do sił rosyjskich.